

已复制链接
快去分享给好友吧!
我知道了


发布时间: 2026-04-08 17:38:36
在游艇行业,购买保险并非可选项,而是确保船主和乘客安全的必要保障。无论你是首次购置游艇,还是已经是经验丰富的船主,了解游艇保险的必要性、费用以及保障范围,能够帮助你做出更加明智的决策。
1.游艇属高价值重资产,单次事故即可造成巨额经济损失
游艇本身造价高昂,一旦发生碰撞、搁浅、火灾、爆炸等意外,仅船体维修、设备更换就可能产生数万至数百万不等的支出;若游艇遭遇沉没、全损等极端情况,船主将直接面临资产大幅缩水甚至彻底灭失的风险,若无保险兜底,全部损失需自行承担,经济压力极大。
2.全方位覆盖航行风险,抵御海上突发意外与自然灾害
海上环境复杂多变,相较于陆地交通,不确定性更高。除了人为操作失误引发的事故,还可能遭遇台风、暴雨、恶劣海况等不可抗力,极易导致游艇受损、搁浅甚至倾覆。游艇保险可针对此类自然灾害及意外事故提供保障,避免因突发风险陷入被动。
3.守护船主及乘员人身安全,转嫁意外伤亡赔付风险
游艇航行时,船主、家人、亲友及乘客均在船上,一旦发生碰撞、翻船、等事故,极易造成人员伤亡、伤残或突发疾病。游艇保险通常包含船上人员人身意外伤害、医疗费用等保障,若出现人员伤亡,不仅能覆盖相应的医疗救治、伤残补助费用,还可应对后续可能产生的赔偿责任,避免因意外伤人带来沉重的经济与法律负担。此外,不同国家和地区的法律法规对游艇的保险要求也有所不同,因此,购买合适的保险能够确保你在法律框架内合法航行。
游艇保险通常分为以下几类保障,每类均明确保障范围,方便全面理解风险覆盖:
保障内容:承保航行、停泊期间因碰撞、搁浅、触礁、火灾、爆炸、倾覆、沉没等意外事故造成的直接损失,减轻船主维修及更换成本。
保障范围:游艇船体、发动机、导航设备、通讯设备、救生设备、内饰装修、固定装置等附属设备。
保障内容:依法应由船主承担的经济赔偿责任,保险公司在限额内代为赔付,避免高额民事赔偿与法律纠纷。
保障范围:因游艇使用导致的第三方人身伤亡、第三方船舶 / 码头 / 设施 / 养殖物等财产损失。
保障内容:对发生盗窃、抢劫、恶意破坏导致的船只或设备缺失、损坏予以赔偿,降低高价值资产被盗损失。
保障范围:游艇整体被盗、船上设备及物品被盗抢、码头停泊期间被恶意盗拆零部件。
保障内容:覆盖意外身故 / 伤残赔偿、紧急救治、住院医疗、转运费用等,避免意外事故带来高额医疗支出。
保障范围:船主、船员、船上乘客在航行及停泊期间发生的意外人身伤害。
保障内容:对因极端天气及自然风险造成的游艇损坏、沉没、全损等损失进行赔付,强化海上极端风险抵御能力。
保障范围:台风、暴风、暴雨、雷电、海啸、洪水、地震、海啸等不可抗力自然灾害。
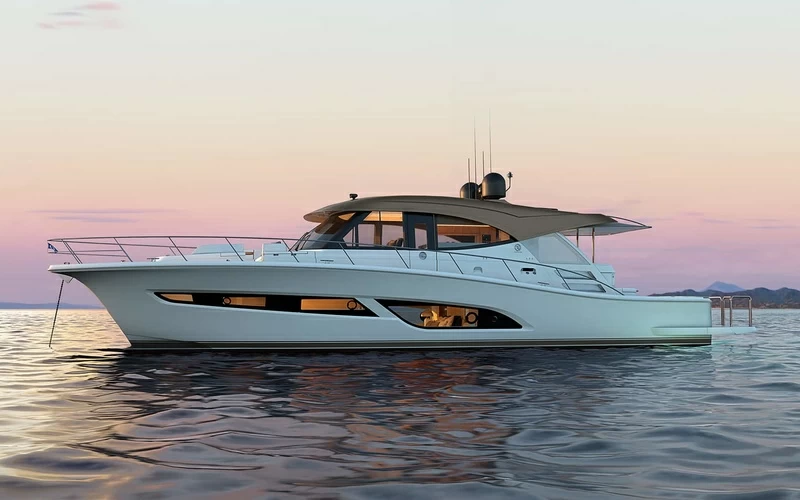
|
游艇尺寸 |
船价参考区间 |
年度保费区间(综合险) |
|---|---|---|
|
30英尺以下(小型游艇) |
50–200 万元 |
1.5 万–3 万元 / 年 |
|
30-50英尺(中型游艇) |
200–1000 万元 |
3 万–16 万元 / 年 |
|
50-80英尺(大型游艇) |
1000–2000 万元 |
16 万–30 万元 / 年 |
赔偿流程包括:第一步,发生事故后,及时联系保险公司并提供相关证据(如事故报告、照片等);第二步,保险公司会派人进行现场勘查并确认损失情况;第三步,经过审核后,保险公司会根据合同条款进行赔偿。
大部分游艇保险都能覆盖国际航行,但具体保障范围会因保险公司而异。在选择保险时,必须明确了解保险条款中对于国外航行的具体规定。
是的,一些保险公司提供按使用频率计算的保险方案。如果游艇使用较少,可以选择按年或按航行天数来计算费用,从而减少保险支出。
大部分游艇保险不包括故意破坏的损失。若损害是由于船主或其他人的故意行为造成的,通常不在保障范围内。
一些保险公司提供单独的第三方责任险,可以根据需要选择是否单独购买。如果你只是偶尔驾驶游艇并不涉及高风险的航行,单独购买第三方责任险也是一种经济的选择。

游艇保险不仅能保护您的游艇免受各种潜在风险的影响,更是保障您航行安全的关键。无论是船体损坏、第三方责任,还是自然灾害带来的风险,选择合适的保险方案都能为您提供全方位的保障。在易艇网的帮助下,您可以安心享受每一次航行,尽情探索大海的美好,无需担忧不可预见的风险。




已复制链接
快去分享给好友吧!
我知道了
长按/截图保存,微信识别二维码
或可添加下方微信号
微信号:yiyacht
电话号码:18925063105
